Học kế toán cấp tốc tại Thanh Hóa
ĐIỂM MỚI KHAI THUẾ TNDN THEO THÔNG TƯ 80/2021
Sửa đổi quy định kê khai thuế TNDN theo lần phát sinh đối với hoạt động chuyển nhượng bất động sản
chỉ bắt buộc với NNT áp dụng phương pháp tỷ lệ trên doanh thu.
Riêng quy định về nghĩa vụ tạm nộp thuế thu nhập doanh nghiệp 03 quý đầu năm tính thuế không được thấp hơn 75%
số thuế thu nhập doanh nghiệp phải nộp
theo quyết toán năm đang báo cáo các cấp có thẩm quyền sửa đổi, bổ sung.
Sửa đổi quy định về tạm nộp thuế TNDN đối với người nộp thuế có thực hiện dự án đầu tư cơ sở hạ tầng,
nhà để chuyển nhượng hoặc cho thuê mua,
có thu tiền ứng trước của khách hàng theo tiến độ phù hợp với quy định của pháp luật thì tạm nộp thuế theo quý theo tỷ lệ 1% trên số tiền thu được
NNT hạch toán tập trung tại trụ sở chính có cơ sở sản xuất là đơn vị phụ thuộc,
địa điểm kinh doanh tại tỉnh khác khai thuế tập trung với CQT quản lý trụ sở chính,
tính phân bổ nghĩa vụ thuế và nộp cho từng tỉnh nơi được hưởng nguồn thu NSNN :
-Sửa đổi tỷ lệ phân bổ theo tỷ lệ (%)
giữa chi phí của từng cơ sở sản xuất trên tổng chi phí của NNT
(không bao gồm chi phí của hoạt động được hưởng ưu đãi thuế TNDN) theo chi phí thực tế phát sinh của kỳ tính thuế.
-Số thuế TNDN phải nộp để phân bổ không bao gồm số thuế TNDN phải nộp cho hoạt động được hưởng ưu đãi.
-Số thuế TNDN phải nộp của hoạt động được hưởng ưu đãi được xác định theo kết quả sản xuất kinh doanh
của hoạt động được hưởng ưu đãi và mức ưu đãi được hưởng.
NNT có hoạt động chuyển nhượng bất động sản tại tỉnh khác với nơi NNT đóng trụ sở chính:
-Sửa đổi quy định về tiêu thức xác định số thuế TNDN tạm nộp hằng quý và
số thuế TNDN phải nộp phân bổ cho từng tỉnh theo quyết toán năm thống nhất theo tỷ lệ 1% doanh thu tính thuế TNDN.
-Số thuế TNDN đã tạm nộp trong năm tại các tỉnh
(không bao gồm số thuế đã tạm nộp cho doanh thu chưa quyết toán)
được trừ vào số thuế TNDN phải nộp từ hoạt động chuyển nhượng bất động sản của từng tỉnh khi quyết toán,
nếu chưa trừ hết thì tiếp tục trừ vào số thuế TNDN phải nộp từ hoạt động chuyển nhượng bất động sản theo quyết toán tại trụ sở chính.
Học kế toán cấp tốc tại Thanh Hóa
Pháp lý hóa quy định về phân bổ số thuế TNDN phải nộp đối với hoạt động kinh doanh xổ số điện toán khác tỉnh.
Bỏ tiêu thức phân bổ theo tỷ lệ sản lượng điện sản xuất của nhà máy thủy điện với tổng sản lượng điện sản xuất của cơ sở sản xuất thủy điện
đối với trường hợp cơ sở sản xuất thủy điện có nhiều nhà máy thủy điện
trong đó có nhà máy thủy điện nằm trên địa bàn tỉnh,
thành phố trực thuộc Trung ương khác nơi cơ sở sản xuất thủy điện đóng trụ sở nếu
không xác định được tỷ lệ chi phí của từng nhà máy thủy điện;
thống nhất sử dụng tiêu thức phân bổ là tỷ trọng giá trị đầu tư của phần nhà máy thủy điện nằm trên địa giới hành
chính từng tỉnh trên tổng giá trị đầu tư của nhà máy thủy điện
Học kế toán cấp tốc tại Thanh Hóa
-
Nếu bạn là một sinh viên kế toán mới ra trường thiếu kinh nghiệm làm kế toán thực tế,
-
Là kế toán viên muốn học nâng cao chuyên môn nghiệp vụ,
-
Là dân văn phòng, muốn nâng cao hiệu suất công việc;
-
Hay bạn là nhà quản lý muốn học thêm về kế toán để dễ dàng kiểm soát và quản lý nhân viên,
-
Thậm chí, bạn là người chưa biết gì về kế toán… và muốn học để có một nghề mới trong tay thì đừng bỏ qua các khóa học kế toán tại ATC nhé!
Liên hệ Chuyên viên Tư vấn:
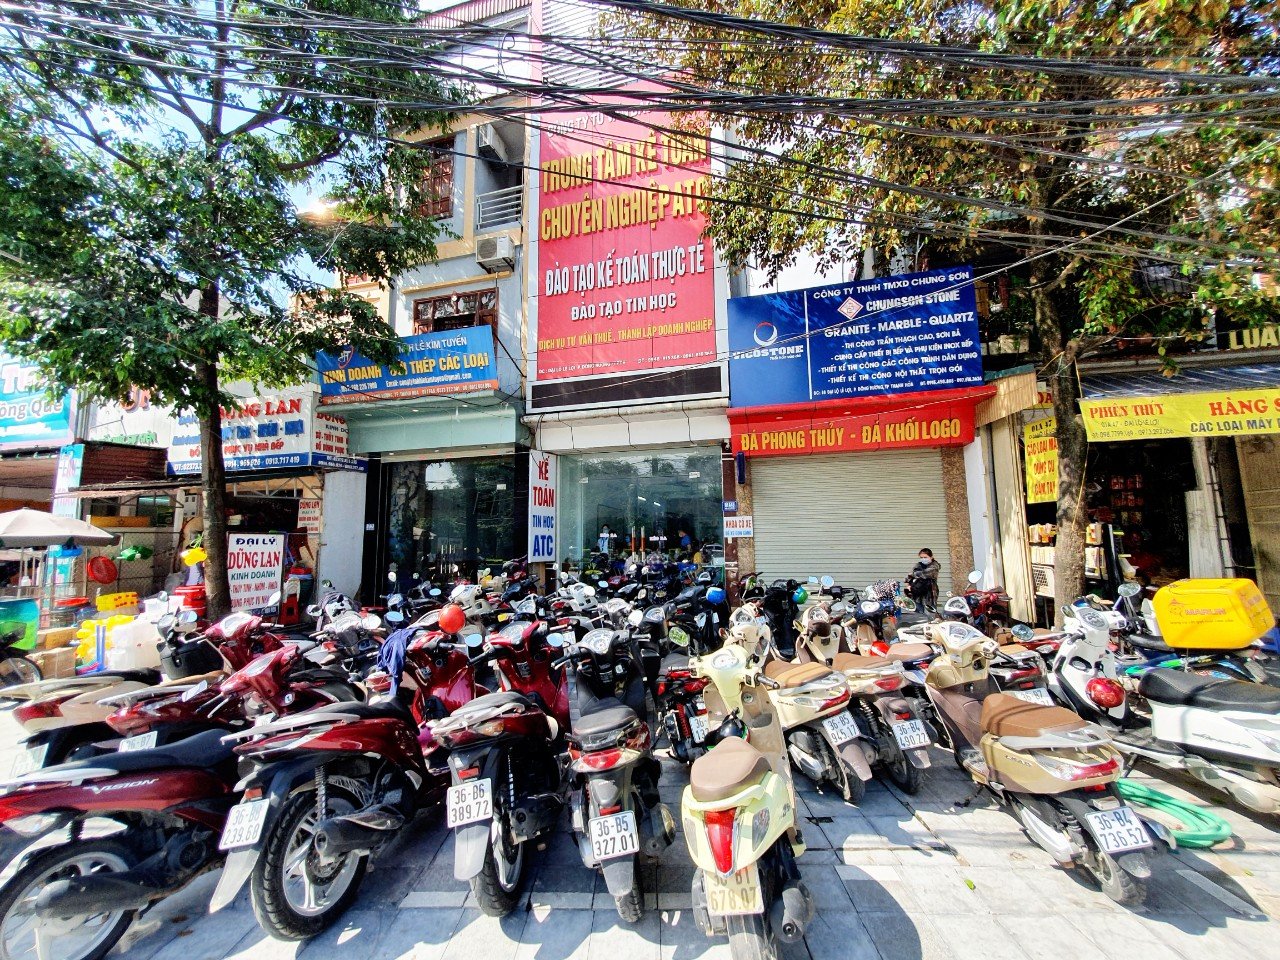
TRUNG TÂM KẾ TOÁN THỰC TẾ – TIN HỌC VĂN PHÒNG ATC
Hotline: 0961.815.368 | 0948.815.368
Địa chỉ: Số 01A45 Đại Lộ Lê Lợi – P.Đông Hương – TP Thanh Hóa (Mặt đường đại lộ Lê Lợi, cách cầu Đông Hương 300m về hướng Đông).
Thử tìm hiểu nha!
Các bạn quan tâm đến khóa học kế toán của ATC vui lòng xem chi tiết khóa học:
Học kế toán cấp tốc ở Thanh Hóa
Học kế toán cấp tốc tại Thanh Hóa
Trung tâm kế toán tại Thanh Hóa
Hoc ke toan cap toc o Thanh Hoa
Hoc ke toan cap toc tai Thanh Hoa
Trung tam ke toan tai Thanh Hoa